Ce que comprend une contre-expertise automobile
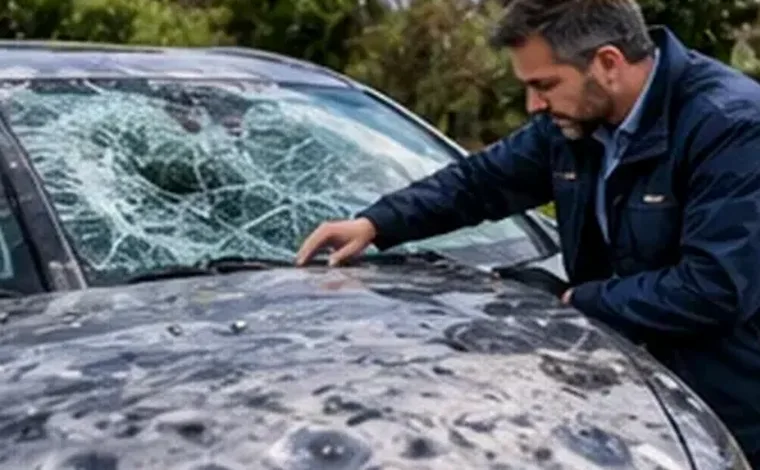
L’expert mandaté par l’assuré examine le véhicule au garage, contrôle le rapport de l’expert de la compagnie et établit son propre chiffrage : pièces, main-d’œuvre, peinture, calibrage des systèmes d’aide à la conduite. En cas de perte totale, il construit une estimation argumentée de la valeur de remplacement à partir du marché luxembourgeois et frontalier.
Il échange ensuite avec l’expert de l’assureur, rédige un rapport motivé et, si nécessaire, examine votre contrat omnium ou de leasing pour vérifier le mode d’indemnisation. Lorsque la responsabilité est contestée, une analyse technique du choc peut s’ajouter.
- Examen du véhicule et des pièces démontées
- Contrôle du rapport et de la base de données de chiffrage utilisée
- Estimation de la valeur de remplacement en cas de perte totale
- Rapport écrit et négociation avec l’assureur
- Lecture des conditions omnium ou du contrat de leasing
Pourquoi la facturation diffère des sinistres habitation
Les dossiers automobiles sont plus standardisés et plus courts que les sinistres immobiliers. Beaucoup d’experts facturent donc au forfait pour les dommages courants, et réservent le pourcentage aux dossiers à fort enjeu, comme la perte totale d’un véhicule haut de gamme ou un parc de véhicules professionnels.
Il n’existe aucun barème officiel au Luxembourg pour la contre-expertise automobile. Le tableau présenté plus bas constitue un ordre de grandeur indicatif observé sur le marché, non officiel, qui combine forfaits et pourcentages selon le montant en jeu.
| Montant en jeu | Honoraires indicatifs | Formule la plus courante |
|---|---|---|
| Jusqu’à 3 000 € | 250 à 450 € | Forfait |
| 3 001 € à 10 000 € | 400 à 800 € ou 6 à 8 % | Forfait ou pourcentage |
| 10 001 € à 30 000 € | 4 à 6 % | Pourcentage, parfois forfait |
| 30 001 € à 75 000 € | 3 à 4,5 % | Pourcentage ou gain obtenu |
| Plus de 75 000 € | 2 à 3,5 % | Négociation au cas par cas |
| Missions spécifiques | 90 à 160 € de l’heure | Temps passé |
Montants indicatifs, à vérifier auprès de chaque expert.
Forfait, pourcentage ou honoraire de résultat
Le forfait couvre en général une visite, le contrôle du chiffrage et un rapport. Il apporte une visibilité totale sur le coût, ce qui convient bien aux dommages de quelques milliers d’euros. Le pourcentage s’applique plutôt au montant des dommages ou de l’indemnité pour les dossiers plus lourds.
Certains experts proposent de se rémunérer uniquement sur le gain obtenu par rapport à l’offre initiale, avec un taux plus élevé. Cette formule réduit votre risque si la contre-expertise n’aboutit à rien, mais elle peut s’avérer coûteuse si l’écart obtenu est important. Faites le calcul dans les deux hypothèses avant de choisir.
Temps passé, déplacements et TVA
Les missions atypiques, comme une analyse de responsabilité, une expertise de véhicule de collection ou une intervention devant un tribunal, sont souvent facturées à l’heure, avec des taux indicatifs de 90 à 160 euros hors taxes. Les déplacements hors du pays ou vers un garage éloigné peuvent être facturés à part.
Les montants annoncés s’entendent presque toujours hors taxes : la TVA au taux normal luxembourgeois, 17 % à la date de rédaction, s’y ajoute. Si vous êtes une entreprise assujettie, vous pourrez en principe la récupérer, ce qui change le coût réel.
Qui paie : vous, l’assureur ou le responsable ?
Lorsque vous n’êtes pas responsable de l’accident, les frais d’expertise que vous engagez peuvent, selon les circonstances et la position de l’assureur adverse, être réclamés comme un élément de votre préjudice. Ce remboursement n’est pas automatique ; il dépend notamment de l’utilité démontrée de la contre-expertise.
Certains contrats omnium ou protection juridique prévoient la prise en charge des honoraires d’un expert choisi par l’assuré, dans la limite d’un plafond. Vérifiez cette garantie dans vos conditions générales avant de mandater un expert, et demandez à votre assureur une confirmation écrite si le montant est important.
La protection juridique, un levier souvent oublié
Une assurance protection juridique, souscrite seule ou intégrée au contrat auto, peut rembourser des frais d’expertise lorsqu’un litige vous oppose à l’assureur adverse ou même à votre propre compagnie. Les plafonds, les seuils d’intervention et l’obligation de déclarer le litige avant d’engager des frais varient fortement d’un contrat à l’autre.
Trois situations, trois budgets
Un pare-chocs et une aile endommagés sur un parking, chiffrés à 2 500 euros par l’assureur : une contre-expertise au forfait coûterait typiquement entre 250 et 450 euros hors taxes. Elle n’a de sens que si vous soupçonnez des dommages cachés ou si le chiffrage paraît très incomplet.
Un choc arrière sur un SUV récent, avec 14 000 euros de réparations et des capteurs à recalibrer : un forfait de 500 à 800 euros ou un taux de l’ordre de 5 % reste raisonnable. Une perte totale contestée sur un véhicule estimé à 60 000 euros, où l’écart avec l’offre atteint 8 000 euros : un honoraire de 3 à 4 % de la valeur, ou un pourcentage du gain obtenu, peut se justifier. Ces chiffres sont des illustrations, non des tarifs.
Bien choisir son expert et sa formule
Privilégiez un expert automobile expérimenté, équipé des outils de chiffrage utilisés par les assureurs et habitué aux marques concernées. Demandez une proposition écrite précisant la formule retenue, le montant ou le taux, les frais et la TVA.
Refusez les engagements flous du type « paiement uniquement si vous gagnez » sans définition précise du gain. Et gardez à l’esprit qu’aucun expert ne peut garantir le montant final : il apporte une évaluation documentée et une négociation, pas une certitude.
- Formule de rémunération clairement définie
- Montant minimal et frais de déplacement indiqués
- Délai de remise du rapport
- Sort des honoraires si l’assureur maintient son offre
Organismes qui proposent ce service
- Union luxembourgeoise des consommateurs (ULC) : Association de défense des consommateurs au Luxembourg, référencée par le portail public guichet.lu, pouvant informer les particuliers en litige avec un professionnel.
- Crawford & Company Italy : Bureau italien d'un réseau mondial d'expertise de sinistres proposant l'ajustement de pertes pour dommages et risques spécialisés.
- McLarens : Réseau international d'ajustement de sinistres présent sur le marché européen, spécialisé dans les dossiers commerciaux et complexes.
Liens externes fournis à titre informatif ; vérifiez les conditions directement auprès de chaque organisme.
Questions fréquentes
La contre-expertise retarde-t-elle la réparation ?
Elle ajoute en général quelques jours. Organisez-la rapidement et prévenez l’assureur pour que le véhicule soit examiné avant toute réparation.
Puis-je récupérer les honoraires auprès de l’assureur adverse ?
C’est possible lorsque vous n’êtes pas responsable et que la contre-expertise a été utile, mais rien ne le garantit. Conservez la facture et réclamez-la avec le reste de votre préjudice.
Un forfait inclut-il la négociation ?
Pas toujours. Certains forfaits se limitent au rapport ; la négociation ou une deuxième visite peuvent être facturées en plus. Faites-le préciser.
Faut-il un expert pour un simple bris de glace ?
Rarement. Le bris de glace est généralement réglé directement avec un réparateur agréé, sauf litige sur la prise en charge.
Pour un sinistre automobile, la bonne formule d’honoraires dépend surtout de l’écart que vous espérez combler. expertdassure.com propose également un guide sur la procédure d’expertise automobile au Luxembourg.