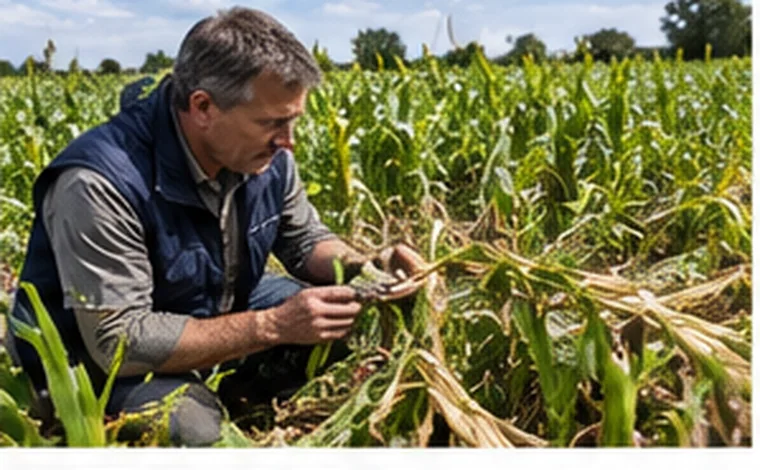
Une perte qui se mesure sur une plante encore en terre
Contrairement à un bâtiment incendié, une parcelle touchée n'offre pas un dommage figé. Un blé grêlé au stade épiaison peut compenser partiellement, une vigne gelée peut repartir sur des contre-bourgeons, un maïs stressé par la chaleur peut perdre davantage au moment du remplissage des grains. L'expert doit donc estimer une perte de rendement future à partir d'observations faites à un instant donné.
Cette particularité explique pourquoi l'expertise des récoltes se déroule souvent en plusieurs passages : un premier constat rapide après l'événement, puis une évaluation définitive plus proche de la récolte, parfois complétée par des comptages ou des pesées sur placettes.
Les contrats concernés en France et dans les pays voisins
En France, la protection des cultures repose principalement sur l'assurance grêle, garantie historique souscrite seule ou en complément, et sur l'assurance multirisque climatique des récoltes, qui couvre un ensemble d'aléas (gel, sécheresse, excès d'eau, grêle, tempête) et peut bénéficier d'un soutien public sous conditions. La réforme de la gestion des risques climatiques entrée en vigueur en 2023 a réorganisé l'articulation entre l'assurance et l'indemnisation publique des pertes exceptionnelles ; l'exploitant a intérêt à vérifier avec son assureur ce qui relève de chaque niveau.
En Suisse, l'assurance grêle des cultures est largement pratiquée auprès d'assureurs spécialisés ; au Québec, l'assurance récolte est gérée par un organisme public, La Financière agricole. En Belgique, l'intervention publique en cas de calamité agricole relève des régions. Dans tous les cas, le contrat ou le programme fixe la méthode de calcul : rendement de référence, seuil de déclenchement, franchise, prix retenu.
Le déroulé type de l'expertise au champ
Après la déclaration, l'assureur missionne un expert, souvent un agronome habitué aux cultures de la région. Il parcourt les parcelles déclarées, identifie la culture, le stade végétatif et l'intensité des dégâts, puis applique une méthode d'estimation : notation des organes touchés, comptage d'épis ou de grappes, prélèvement d'échantillons.
- Vérification des parcelles assurées et de leur surface par rapport à la déclaration.
- Constat de l'aléa et de son lien avec les dégâts observés.
- Estimation provisoire du taux de perte par parcelle ou par îlot.
- Constat définitif avant récolte, avec éventuels prélèvements.
- Calcul de l'indemnité selon le rendement de référence, la franchise et le prix contractuel.
Réunir les preuves avant que la culture ne change
La valeur d'un dossier se joue dans les jours qui suivent l'événement. Des photos géolocalisées et datées de chaque parcelle, prises avec un repère d'échelle, montrent l'état réel avant toute repousse. Les relevés d'une station météo proche, les bulletins d'alerte et les témoignages de voisins sinistrés aident à établir l'aléa.
Côté rendement, il faut pouvoir produire l'historique des récoltes (bons de livraison, déclarations, carnet de plaine), les contrats de vente ou de production sous contrat, les factures d'intrants et le registre des interventions. Ne récoltez pas et ne retournez pas une parcelle sinistrée sans l'accord écrit de l'assureur ou de son expert : la preuve disparaîtrait avec la culture.
Les points qui opposent le plus souvent exploitant et assureur
Le premier désaccord porte sur le taux de perte lui-même : l'expert de l'assureur peut retenir une capacité de compensation de la plante plus forte que celle constatée ensuite à la récolte. Le second concerne le rendement de référence, calculé sur une moyenne d'années antérieures qui peut mal refléter une exploitation en progression ou une parcelle récemment reprise.
Viennent ensuite la qualité (déclassement d'un blé meunier, grains cassés, fruits marqués impropres au marché frais), le prix unitaire retenu, la distinction entre l'aléa garanti et un défaut de conduite culturale, ou encore l'application de la franchise parcelle par parcelle ou à l'échelle de la culture.
Ce qu'apporte un expert d'assuré spécialisé en cultures
L'expert d'assuré est choisi et rémunéré par l'exploitant. Il relit le contrat, vérifie la méthode employée, réalise ses propres comptages en présence de l'expert de l'assureur et chiffre la perte de qualité qui est parfois laissée de côté. Il défend aussi un rendement de référence documenté et conteste les réductions pour défaut d'entretien lorsqu'elles ne sont pas démontrées.
Son intervention est particulièrement utile pour les cultures à forte valeur ajoutée (vigne, arboriculture, maraîchage, semences), pour les sinistres touchant plusieurs aléas successifs et lorsque l'écart entre la proposition et la perte constatée en fin de campagne est important.
Contester une proposition d'indemnité
Si le rapport ne vous convient pas, formulez vos observations par écrit avant de signer le procès-verbal de constat, en joignant vos propres éléments. La plupart des contrats prévoient une expertise contradictoire, et à défaut d'accord, la désignation d'un tiers expert dont les frais sont généralement partagés. Le médiateur de l'assurance ou l'expertise judiciaire restent ouverts en dernier recours, avec des délais plus longs.
Organismes qui proposent ce service
- Central Association of Agricultural Valuers (CAAV) : Association britannique historique regroupant les évaluateurs agricoles et ruraux, avec un espace membres sécurisé et une présentation de son histoire.
- La Médiation de l'Assurance : Service de médiation du secteur de l'assurance en France, qui publie une charte du médiateur et un rapport annuel d'activité.
- La Médiation de l'Assurance : Dispositif de médiation du secteur de l'assurance en France, saisi pour les litiges entre assurés et assureurs, qui publie une charte et un rapport annuel.
Liens externes fournis à titre informatif ; vérifiez les conditions directement auprès de chaque organisme.
Questions fréquentes
Faut-il attendre l'expert avant de récolter ?
Oui, sauf accord écrit de l'assureur. Récolter ou détruire la culture avant le constat définitif prive l'expert de la matière à observer et peut compliquer, voire compromettre, l'indemnisation.
Peut-on faire intervenir un expert d'assuré après le premier passage de l'expert de l'assureur ?
Oui, tant que le constat définitif n'est pas signé et que la culture est encore observable. Plus il intervient tôt, plus il peut participer aux comptages contradictoires.
La perte de qualité est-elle indemnisée ?
Cela dépend du contrat. Certaines garanties couvrent uniquement la perte de quantité, d'autres intègrent un coefficient de qualité ou un déclassement. La lecture des conditions générales et particulières est décisive.
Qui paie le tiers expert en cas de désaccord ?
En général, chaque partie paie son expert et les frais du tiers expert sont partagés par moitié, mais la clause d'expertise du contrat peut prévoir une autre répartition.
Une récolte sinistrée ne laisse qu'une courte fenêtre pour constater, mesurer et prouver. Agir vite, documenter chaque parcelle et se faire assister lorsque l'enjeu le justifie reste la meilleure façon d'obtenir une indemnité fidèle à la perte réelle.