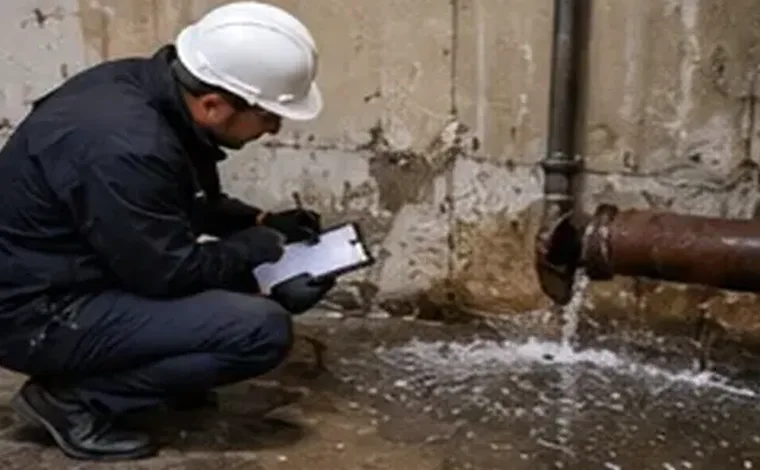
Qué tipo de agua causó el daño
La primera pregunta que hará la aseguradora es de dónde vino el agua. Las pólizas colombianas distinguen con frecuencia entre inundación o anegación por fenómenos de la naturaleza, daños por agua de instalaciones internas, filtraciones por cubiertas y humedad progresiva. Cada categoría puede tener amparo, deducible o exclusión distintos.
El perito de parte reconstruye la secuencia del evento: lluvias registradas en la zona, comportamiento del cauce cercano, estado del sistema de drenaje, puntos de entrada del agua en el inmueble. Esa reconstrucción es la base para encuadrar el siniestro en el amparo correcto.
En el caso de una copropiedad, el agua que entra por sótanos o parqueaderos afecta bienes comunes asegurados por la administración y, a la vez, vehículos y depósitos privados que dependen de otras pólizas. Separar con claridad cada daño evita que una aseguradora remita a la otra y que el asegurado quede en medio.
Temporadas de lluvias y eventos masivos
En las temporadas invernales intensas, como las asociadas al fenómeno de La Niña, muchas zonas se ven afectadas al mismo tiempo. Las aseguradoras atienden un gran volumen de reclamaciones y los ajustes tienden a estandarizarse. Un perito propio ayuda a que su caso no se resuelva con un promedio que no refleja su daño real.
Del aviso a la inspección conjunta
Dé aviso a la compañía cuanto antes, por el medio indicado en la póliza, y conserve la constancia: el Código de Comercio fija un plazo breve para hacerlo. Mientras llega el ajustador, retire el agua, ventile, desconecte la energía en zonas afectadas y traslade lo que pueda salvarse. Estas medidas de salvamento son una carga del asegurado y su costo razonable suele reconocerse.
Durante la inspección, procure que su perito acompañe al ajustador, que se marque el nivel máximo alcanzado por el agua y que se acuerde una lista de daños. No deseche colchones, electrodomésticos, mercancía o pisos levantados sin fotografiarlos y anotar su referencia.
- Fotografías y videos con fecha del nivel del agua y de cada espacio
- Facturas de los bienes dañados y de mejoras al inmueble
- Reportes de prensa o de autoridades locales sobre la emergencia
- Constancias de la administración en caso de copropiedad
- Registros de humedad tomados con equipos de medición
Daños diferidos que suelen quedar fuera
El agua no termina su efecto cuando se retira. Aparecen hongos, pisos de madera que se levantan, revoques que se desprenden, motores y tableros eléctricos que fallan días después y olores persistentes. Si el ajuste se cierra demasiado pronto, esos daños quedan sin indemnizar.
Por eso el perito suele proponer mediciones de humedad repetidas y un periodo de observación antes de cerrar el presupuesto, o al menos una reserva escrita en el acta de ajuste para daños ocultos vinculados al mismo evento.
El perito también valora los costos de saneamiento: retiro de lodo, desinfección cuando el agua estaba contaminada, deshumidificación y pruebas de las instalaciones eléctricas antes de reconectarlas. Son partidas razonables que con frecuencia no aparecen en una primera estimación centrada en acabados visibles.
Deducibles y regla proporcional
Para eventos de la naturaleza, los deducibles pueden expresarse en porcentaje de la pérdida o del valor asegurado, con un mínimo. Un error en su cálculo, o la aplicación de la regla proporcional por infraseguro, cambia mucho el resultado. El perito revisa ambos puntos y verifica que el valor asegurado se compare con el valor correcto.
Plazos de respuesta y prescripción
Cuando usted acredita ocurrencia y cuantía, la aseguradora debe pagar u objetar con fundamento dentro del plazo legal; si no lo hace, pueden generarse intereses de mora. Presente la reclamación formal completa y con fecha verificable.
Las acciones derivadas del seguro prescriben en plazos que el Código de Comercio regula. Lleve un control de fechas y, si el desacuerdo persiste, consulte a un abogado antes de que venzan.
Vías para resolver un desacuerdo
Si la compañía alega que el daño se debe a mantenimiento deficiente o a humedad antigua, pida la objeción por escrito y responda con el informe técnico de su perito. Puede presentar una queja ante el Defensor del Consumidor Financiero de la aseguradora y ante la Superintendencia Financiera de Colombia, que en ciertos casos puede resolver la controversia con funciones jurisdiccionales.
Para pérdidas importantes, el arbitraje o la vía judicial siguen abiertos; un expediente técnico ordenado desde el primer día facilita cualquiera de ellas.
Antes de acudir a estas instancias, conviene agotar una reunión técnica con el ajustador en la que ambos peritos repasen cada partida. Muchas diferencias sobre cantidades o precios unitarios se corrigen en esa etapa, y lo que queda en discusión se reduce a puntos concretos de cobertura.
Elegir perito en plena emergencia
Tras una inundación abundan las ofertas improvisadas. Verifique la identidad y experiencia de la firma, pida una propuesta escrita con alcance y honorarios, y desconfíe de garantías de pago rápido o de anticipos altos.
Organismos que ofrecen este servicio
- Sedgwick Latin America and Caribbean: División regional de un grupo global de gestión de siniestros que cubre América Latina y el Caribe en labores de ajuste de pérdidas.
- Superintendencia Financiera de Colombia: Autoridad de supervisión financiera de Colombia que vigila a las aseguradoras y publica doctrina y conceptos sobre controversias de seguros.
- Crawford & Company Colombia: Oficina colombiana de una red global de ajuste de siniestros que ofrece evaluación de pérdidas para aseguradoras y empresas.
- McLarens: Red internacional de ajuste de siniestros que cubre el mercado latinoamericano, en particular para riesgos comerciales y complejos.
Enlaces externos facilitados a título informativo; compruebe las condiciones directamente con cada organismo.
Preguntas frecuentes
¿Mi póliza de hogar cubre una inundación por desbordamiento?
Depende de si incluye el amparo de eventos de la naturaleza o inundación; revise condiciones y deducibles específicos.
¿Puedo botar los bienes mojados para evitar malos olores?
Documente cada bien con fotos y referencia antes de desecharlo y, si es posible, espere la visita del ajustador o pida su autorización.
¿Qué pasa con daños que aparecen después del ajuste?
Si el acta no deja reserva, será difícil reclamarlos; por eso conviene no cerrar el ajuste antes de que el inmueble se seque.
¿Ante quién reclamo si la aseguradora no responde?
Ante el Defensor del Consumidor Financiero de la compañía y la Superintendencia Financiera de Colombia.
En un siniestro por agua el tiempo juega en contra de las pruebas: documente, mida y no cierre el ajuste antes de tiempo. Más orientación en expertdassure.com.