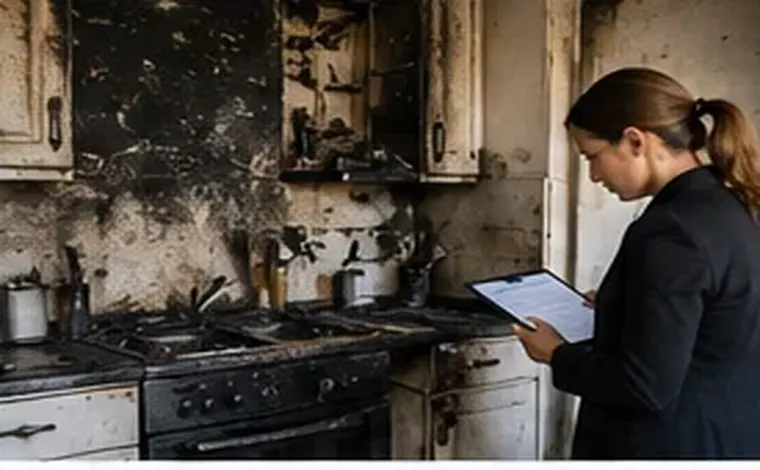
Las primeras 72 horas después del fuego
Una vez que el Benemérito Cuerpo de Bomberos de Costa Rica controla el incendio y autoriza el ingreso, la prioridad es la seguridad: no entrar a zonas con riesgo de colapso y no manipular instalaciones eléctricas dañadas. Acto seguido, dé aviso a su aseguradora por los canales de la póliza y anote el número de reclamo que le asignen.
Solicite a Bomberos la constancia o el informe de la intervención; la aseguradora casi siempre lo pide y en él suele figurar la hipótesis sobre el origen del fuego. Si hubo indicios de un hecho intencional o daños a terceros, puede intervenir también el Organismo de Investigación Judicial (OIJ).
- Fotografiar y grabar cada ambiente antes de remover escombros
- Asegurar el inmueble contra robos y lluvia, guardando comprobantes
- No desechar bienes dañados sin que el inspector los haya visto
- Listar de inmediato los bienes perdidos mientras la memoria está fresca
Por qué el incendio es un siniestro técnicamente exigente
El fuego daña de forma desigual: lo que no se quema se ahúma, se moja con el agua de extinción o se deforma por el calor. Estructuras de concreto pueden perder resistencia sin mostrar grandes fisuras, y las instalaciones eléctricas y de agua suelen requerir reemplazo total aunque parezcan intactas. El perito del asegurado identifica estos daños indirectos que una inspección rápida puede pasar por alto.
Qué aporta el perito independiente en este tipo de reclamo
Su primera tarea es contrastar los hechos con la póliza: si cubre edificio, contenido o ambos, si incluye gastos de demolición y remoción de escombros, alquiler temporal mientras se repara, o pérdida de ingresos en el caso de un comercio. Luego construye dos valoraciones separadas, una para la edificación y otra para los bienes muebles, porque cada una sigue reglas distintas de depreciación y de prueba.
En un negocio, el perito puede coordinarse con un contador para cuantificar la interrupción de actividades, y con un ingeniero eléctrico o estructural cuando la causa del incendio o la estabilidad del inmueble están en discusión.
Cómo se reconstruye el inventario de lo perdido
Muy pocas familias conservan facturas de todo lo que tienen. Por eso el inventario se arma con varias fuentes: fotos antiguas del hogar o de celebraciones, estados de cuenta de tarjetas, comprobantes de compras en línea, garantías, manuales y testimonios. El perito ordena la lista por ambiente, asigna un valor de reposición actual y, si la póliza lo exige, aplica la depreciación que corresponda a la antigüedad de cada bien.
Para mercadería e inventarios comerciales, la base son los registros contables, las facturas de proveedores y las declaraciones tributarias, que ayudan a demostrar existencias razonables a la fecha del siniestro.
Puntos de fricción habituales con la aseguradora
El origen del fuego es el tema más sensible: si la aseguradora sospecha negligencia grave, instalaciones fuera de norma o un acto intencional, puede objetar el reclamo. Otro conflicto recurrente es la suma asegurada: si no se actualizó tras remodelaciones o compras importantes, puede aplicarse una regla proporcional por infraseguro. También se discute si conviene reparar o demoler, y qué precio por metro cuadrado de construcción es realista en la zona.
- Bienes considerados de lujo o de valor especial sin declaración previa
- Depreciación excesiva aplicada a contenidos
- Gastos de limpieza de hollín y olor no reconocidos
- Plazos de reconstrucción subestimados al calcular el alquiler temporal
Tiempos y documentos que no deben retrasarse
Respete el plazo de aviso de la póliza y entregue la documentación completa lo antes posible, pues el plazo de respuesta de la aseguradora suele empezar a correr cuando el reclamo está completo. Guarde copia de todo lo entregado y pida acuse de recibo. Si recibe una oferta, no firme el finiquito hasta que su perito haya revisado cada partida.
Comercios y pymes: la interrupción de la actividad
Si el incendio afecta un local, una soda, un taller o una bodega, la pérdida no termina en lo quemado: hay ventas que no se realizan, salarios que se siguen pagando y clientes que se van a la competencia. Solo una cobertura de pérdida de beneficios o interrupción del negocio, si fue contratada, compensa ese impacto, y su cálculo exige comparar los resultados reales con los esperados.
El perito trabaja aquí con estados financieros, declaraciones de impuestos, planillas y registros de ventas de períodos anteriores, y define junto con el asegurado el período de indemnización razonable hasta que la actividad se normaliza.
Recursos cuando la respuesta no convence
Empiece por un reclamo escrito y fundamentado ante la instancia de atención al cliente de la aseguradora, adjuntando el informe de su perito. Si persiste la diferencia, la Superintendencia General de Seguros (SUGESE) recibe denuncias de consumidores de seguros. La póliza puede prever un peritaje dirimente o arbitraje sobre el monto, y queda siempre la vía judicial, para la cual un expediente técnico ordenado desde el primer día marca la diferencia.
Organismos que ofrecen este servicio
- SUGESE - Superintendencia General de Seguros: Superintendencia de seguros de Costa Rica que informa a los consumidores sobre sus derechos y deberes y supervisa las reclamaciones relacionadas con los contratos de seguro.
- Sedgwick Latin America and Caribbean: División regional de un grupo global de gestión de siniestros que cubre América Latina y el Caribe en labores de ajuste de pérdidas.
- McLarens: Red internacional de ajuste de siniestros que cubre el mercado latinoamericano, en particular para riesgos comerciales y complejos.
- Crawford & Company Latin America: Plataforma regional de una red mundial de siniestros que presta servicios de ajuste de pérdidas en toda América Latina.
Enlaces externos facilitados a título informativo; compruebe las condiciones directamente con cada organismo.
Preguntas frecuentes
¿Es obligatorio presentar el informe de Bomberos?
No siempre es un requisito legal, pero la mayoría de aseguradoras lo solicitan para documentar el siniestro. Pídalo pronto.
¿Puedo reclamar contenido sin facturas?
Sí, aportando pruebas alternativas: fotos, estados de cuenta, testigos y comprobantes digitales. La aseguradora valorará la credibilidad del conjunto.
¿Cubre la póliza el alojamiento mientras reconstruyo?
Solo si incluye una cobertura de gastos de alquiler o alojamiento temporal. Revise el límite y la duración máxima.
¿Cuándo conviene llamar al perito independiente?
Lo antes posible, idealmente antes de la inspección de la aseguradora, para que pueda observar los daños sin alteraciones.
Después de un incendio, la calidad de las pruebas determina la indemnización; un perito propio ayuda a que nada valioso quede fuera del reclamo. Consulte en expertdassure.com las guías relacionadas.