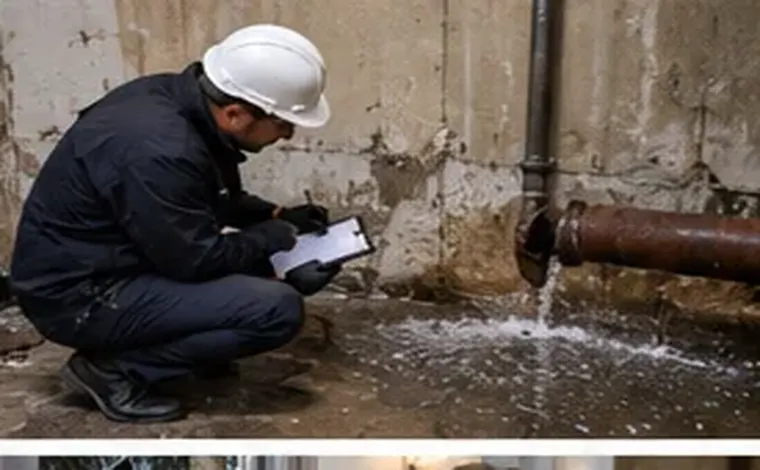
Wann ein Leitungswasserschaden vorliegt
Versichert ist in der Wohngebäude- und Hausratversicherung typischerweise Wasser, das bestimmungswidrig aus Zu- oder Ableitungsrohren, Heizungsanlagen, Wasch- und Spülmaschinen oder ähnlichen Einrichtungen austritt. Dazu kommen in der Gebäudeversicherung oft Frost- und Bruchschäden an den Leitungen selbst. Nicht als Leitungswasser gelten in der Regel Regenwasser von außen, Grundwasser oder Überschwemmung; diese Gefahren sind gesondert geregelt.
Diese Abgrenzung ist mehr als Theorie. Dringt Wasser durch eine undichte Fuge in der Dusche ein, streiten Versicherer und Versicherte oft darüber, ob ein versicherter Austritt aus einer Leitung vorliegt oder ein Mangel an der Abdichtung. Ein unabhängiger Sachverständiger kann den Weg des Wassers technisch belegen.
Zuständigkeiten in Miet- und Eigentumswohnungen
Für Schäden an der Bausubstanz, Estrich, Wänden und fest eingebauten Teilen ist meist die Wohngebäudeversicherung des Eigentümers zuständig, für Möbel, Kleidung und Geräte die Hausratversicherung des Bewohners. In Eigentümergemeinschaften kommt die Unterscheidung zwischen Gemeinschafts- und Sondereigentum hinzu. Kam das Wasser aus der Nachbarwohnung, kann außerdem eine Haftpflichtversicherung eine Rolle spielen. Ihr Gutachter ordnet die Positionen so, dass jede Versicherung weiß, wofür sie aufkommen soll.
Sofortmaßnahmen und Meldung
Drehen Sie das Wasser am Haupthahn oder an der Etagenabsperrung ab und schalten Sie betroffene Stromkreise aus. Informieren Sie Vermieter, Verwaltung oder Nachbarn, wenn deren Bereiche betroffen sein könnten. Melden Sie den Schaden unverzüglich bei der zuständigen Versicherung und halten Sie die Meldung schriftlich fest.
Die Leckageortung und eine technische Trocknung sollten Fachfirmen übernehmen. Viele Versicherer arbeiten mit Partnerbetrieben, Sie dürfen aber in der Regel auch eigene Firmen beauftragen, sofern die Kosten angemessen sind. Dokumentieren Sie vor jedem Eingriff, wie die Räume aussehen.
- Wasser absperren, Strom sichern
- Fotos von Flecken, Pfützen und betroffenen Möbeln
- Messprotokolle der Trocknungsfirma aufbewahren
- Ausgebaute Rohrteile als Beweisstück sichern
Arbeit des Sachverständigen vor Ort
Der Gutachter wertet die Leckageortung aus, misst die Feuchteverteilung in Wänden, Decken und Fußbodenaufbau und beurteilt, ob die Dämmschicht unter dem Estrich durchnässt ist. Davon hängt ab, ob eine Unterestrichtrocknung genügt oder der Boden zurückgebaut werden muss. Er prüft außerdem, ob bereits Schimmel entstanden ist und welche Sanierung dafür angemessen wäre.
Anschließend erstellt er eine Kostenaufstellung für Rückbau, Trocknung, Wiederherstellung und Folgekosten wie Hotel- oder Mietausfall, sofern diese im Vertrag eingeschlossen sind. Liegt bereits ein Bericht des Versicherers vor, vergleicht er Position für Position und begründet Abweichungen.
Alter Schaden oder neues Ereignis
Versicherer fragen häufig, ob das Wasser schon lange unbemerkt ausgetreten ist. Lang andauernde Durchfeuchtungen können nach manchen Bedingungen anders behandelt werden als ein plötzlicher Rohrbruch, und es kann der Vorwurf entstehen, Hinweise seien ignoriert worden. Korrosionsbild, Ausblühungen und Schimmelwachstum geben dem Sachverständigen Anhaltspunkte, wie lange das Wasser gewirkt hat.
Pflichten, deren Verletzung teuer werden kann
Die Bedingungen enthalten Sicherheitsvorschriften, die Sie kennen sollten. Dazu gehört typischerweise, nicht genutzte Gebäude ausreichend zu beheizen oder die Leitungen zu entleeren, und wasserführende Anlagen in ordnungsgemäßem Zustand zu halten. Wird eine solche Pflicht verletzt, kann der Versicherer die Leistung je nach Verschulden kürzen.
Ein eigener Sachverständiger kann beurteilen, ob der Schaden überhaupt auf die vorgeworfene Pflichtverletzung zurückgeht. Fehlt dieser Zusammenhang, ist eine Kürzung in vielen Fällen angreifbar. Die rechtliche Bewertung gehört allerdings in die Hand eines Fachanwalts für Versicherungsrecht.
Nachweise für Gebäude und Hausrat
Für das Gebäude sind Rechnungen über Badsanierung, Bodenbeläge und Einbauküche wichtig, weil sie Alter und Qualität der beschädigten Bauteile belegen. Fehlen sie, helfen Fotos aus der Zeit vor dem Schaden, Angaben des früheren Handwerkers oder Produktbezeichnungen auf Verpackungen und Bedienungsanleitungen. Bei Parkett und Fliesen ist es nützlich, ein unbeschädigtes Reststück oder die Artikelnummer zu haben, denn die Frage, ob gleichwertiges Material noch erhältlich ist, beeinflusst den Umfang der Erneuerung.
Für den Hausrat erstellen Sie mit Ihrem Sachverständigen eine Liste mit Beschreibung, Anschaffungsjahr und ungefährem Neupreis. Kontoauszüge und Bestellbestätigungen ersetzen fehlende Kassenzettel häufig. Bewahren Sie zudem die Messprotokolle und Rechnungen der Trocknungsfirma auf: Sie belegen die Dauer der Arbeiten und damit auch, wie lange Räume nicht nutzbar waren.
Wenn die Regulierung ins Stocken gerät
Häufige Streitpunkte sind der Umfang des Rückbaus, die Dauer der Trocknung, die Erneuerung ganzer Bodenflächen statt einzelner Teilstücke und Abzüge neu für alt bei älteren Einbauküchen oder Bädern. Bei Streit über die Höhe sehen viele Bedingungen ein Sachverständigenverfahren mit je einem Sachverständigen beider Seiten vor.
Als Verbraucher können Sie sich kostenfrei an den Versicherungsombudsmann wenden. Die BaFin nimmt Beschwerden über Versicherer entgegen, entscheidet aber keine einzelnen Ansprüche. Ansprüche verjähren in der Regel drei Jahre nach Ende des Jahres, in dem sie entstanden sind.
Den richtigen Gutachter finden
Achten Sie auf Spezialisierung für Feuchte- und Schimmelschäden, auf eine öffentliche Bestellung über die IHK oder eine anerkannte Zertifizierung und auf Unabhängigkeit von Trocknungs- und Sanierungsfirmen. Wie Honorare bei Wasserschäden berechnet werden, erklärt expertdassure.com auf einer eigenen Kostenseite.
Anbieter dieser Leistung
- Versicherungsombudsmann e.V.: Deutsche außergerichtliche Schlichtungsstelle, die Beschwerden von Versicherungsnehmern gegen Versicherer bearbeitet und einen jährlichen Tätigkeitsbericht veröffentlicht.
- Gielisch GmbH: Deutsches Sachverständigenunternehmen, spezialisiert auf Schadenregulierung, Begutachtung von Sachschäden, Kaskoschäden und Schadenmanagement-Dienstleistungen.
- Crawford & Company Deutschland: Deutsche Niederlassung eines internationalen Schadennetzwerks, die Schadenregulierung und die Bewertung versicherter Schäden anbietet.
- BVS – Bundesverband öffentlich bestellter und vereidigter sowie qualifizierter Sachverständiger e.V.: Deutscher Bundesverband öffentlich bestellter und vereidigter sowie qualifizierter Sachverständiger, der den Berufsstand gegenüber Behörden vertritt und seine Positionen veröffentlicht.
Externe Links dienen nur zur Information; prüfen Sie die Bedingungen direkt beim jeweiligen Anbieter.
Häufige Fragen
Zahlt die Versicherung auch bei einer undichten Silikonfuge?
Oft nicht, weil kein Austritt aus einer Leitung vorliegt, sondern ein Mangel an der Abdichtung. Die genaue Ursache und der Wortlaut der Bedingungen entscheiden.
Muss ich die Partnerfirma des Versicherers nehmen?
In der Regel nicht, sofern Ihre eigene Firma angemessene Preise verlangt. Stimmen Sie sich trotzdem mit dem Versicherer ab, um Streit über die Kosten zu vermeiden.
Wer zahlt, wenn das Wasser aus der Wohnung über mir kommt?
Zunächst meist die eigene Hausrat- und die Gebäudeversicherung. Trifft den Nachbarn ein Verschulden, kann dessen Haftpflichtversicherung eintreten oder in Regress genommen werden.
Wie lange dauert die Trocknung nach einem Rohrbruch?
Das hängt vom Bodenaufbau und der Durchfeuchtung ab und reicht von wenigen Tagen bis zu mehreren Wochen. Messprotokolle zeigen, wann der Normalzustand erreicht ist.
Bei Leitungswasserschäden entscheidet die genaue Ursache über Deckung und Höhe. Ein unabhängiger Sachverständiger macht diese Ursache nachvollziehbar und schützt Sie vor pauschalen Kürzungen.