Haftpflicht oder Kasko: wer reguliert Ihren Schaden
Hat ein anderer den Unfall verursacht, richtet sich Ihr Anspruch gegen dessen Kfz-Haftpflichtversicherung, die Sie direkt in Anspruch nehmen können. In diesem Fall wählen Sie Gutachter, Werkstatt und Anwalt grundsätzlich frei. Die Versicherung des Unfallgegners ist nicht Ihr Vertragspartner und muss Ihren vollständigen Schaden ersetzen, soweit ihr Versicherungsnehmer haftet.
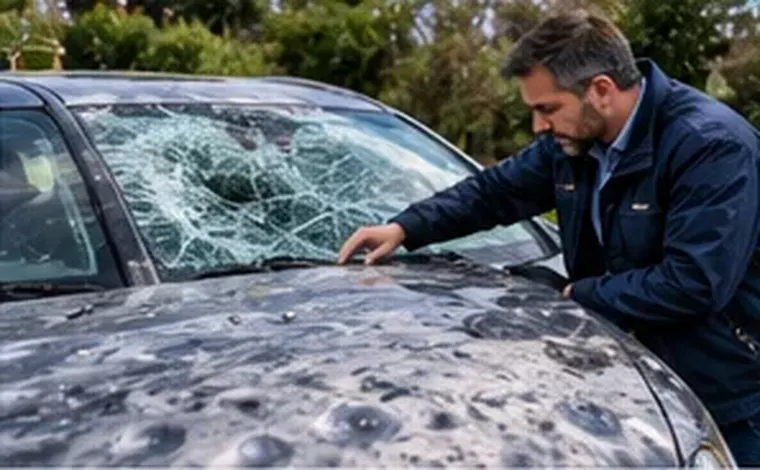
Bei selbst verschuldeten Schäden oder Ereignissen wie Wildunfall, Hagel oder Glasbruch zahlt Ihre eigene Teil- oder Vollkaskoversicherung nach ihren Bedingungen. Hier beauftragt meist der Versicherer einen Sachverständigen. Ein eigener Gutachter kann trotzdem sinnvoll sein, wenn Sie die Bewertung für zu niedrig halten, etwa beim Wiederbeschaffungswert nach einem Totalschaden.
Am Unfallort richtig handeln
Sichern Sie die Unfallstelle, kümmern Sie sich um Verletzte und rufen Sie bei Personenschäden, Streit über den Hergang oder Verdacht auf Alkohol die Polizei. Notieren Sie Kennzeichen, Namen, Anschriften und die Versicherung des Unfallgegners, sprechen Sie Zeugen an und fotografieren Sie Fahrzeugpositionen, Bremsspuren und Schäden aus mehreren Blickwinkeln. Ein gemeinsam ausgefüllter Unfallbericht hilft, unterschreiben Sie aber kein Schuldanerkenntnis.
Melden Sie den Unfall anschließend Ihrer eigenen Versicherung, auch wenn Sie sich im Recht fühlen. Das ist eine vertragliche Pflicht und schützt Sie, falls der Gegner Ansprüche gegen Sie erhebt.
- Fotos vom Gesamtbild und von Details
- Daten des Unfallgegners und seiner Versicherung
- Zeugen mit Kontaktdaten
- Kein Schuldanerkenntnis vor Ort
Gutachter oder Kostenvoranschlag
Bei kleinen Schäden, in der Praxis häufig bis grob 700 bis 1.000 Euro, gilt ein vollständiges Gutachten oft als unverhältnismäßig, und ein Kostenvoranschlag der Werkstatt genügt. Bei höheren Schäden, bei Verdacht auf verdeckte Schäden an Fahrwerk oder Assistenzsystemen und immer bei einem möglichen Totalschaden ist ein Sachverständigengutachten in der Regel angebracht.
Was im unabhängigen Gutachten steht
Der Sachverständige besichtigt das Fahrzeug, häufig in der Werkstatt Ihrer Wahl, dokumentiert die Schäden und kalkuliert die Reparatur nach Herstellervorgaben. Außerdem ermittelt er den Wiederbeschaffungswert, den Restwert, eine merkantile Wertminderung und die Reparatur- oder Wiederbeschaffungsdauer. Daraus ergeben sich Nutzungsausfall oder die Dauer, für die Mietwagenkosten erstattungsfähig sein können.
Ein sauberes Gutachten nennt die Kalkulationsgrundlage, den Stundenverrechnungssatz der Werkstatt, Ersatzteilpreise und die Herkunft der Restwertangebote. So kann die Versicherung jede Position prüfen, und Sie haben eine belastbare Grundlage für Verhandlung und gegebenenfalls Klage.
Reparieren, fiktiv abrechnen oder ersetzen
Sie können reparieren lassen und die Rechnung einreichen oder auf Basis des Gutachtens fiktiv abrechnen, dann ohne Umsatzsteuer. Übersteigen die Reparaturkosten den Wiederbeschaffungswert, liegt ein wirtschaftlicher Totalschaden vor. Nach der Rechtsprechung kann eine Reparatur bis etwa 130 Prozent des Wiederbeschaffungswerts dennoch ersetzt werden, wenn sie fachgerecht durchgeführt wird und Sie das Fahrzeug weiter nutzen. Ihr Gutachter erläutert, welche Variante in Ihrem Fall infrage kommt.
Kürzungen durch Prüfberichte
Viele Versicherer lassen Gutachten durch Prüfdienstleister nachrechnen. Typisch sind Kürzungen bei Stundensätzen mit Verweis auf günstigere Werkstätten, bei Verbringungskosten zur Lackiererei, bei Aufschlägen auf Ersatzteilpreise oder beim Restwert, wenn ein höheres Angebot aus einer Internetbörse vorgelegt wird. Ihr Sachverständiger kann zu jedem Punkt Stellung nehmen.
Ob eine Kürzung berechtigt ist, hängt vom Einzelfall und von der Rechtsprechung ab. Für die rechtliche Bewertung und Durchsetzung ist ein Fachanwalt für Verkehrsrecht zuständig; bei unverschuldetem Unfall gehören dessen Kosten in der Regel ebenfalls zum Schaden, den die Gegenseite trägt.
Woran Sie einen unabhängigen Kfz-Sachverständigen erkennen
Kfz-Sachverständige sind in Deutschland keine geschützte Berufsbezeichnung. Umso wichtiger ist ein Blick auf die Qualifikation: Öffentlich bestellte und vereidigte Sachverständige werden von den Industrie- und Handelskammern geprüft und benannt, andere weisen eine Zertifizierung nach anerkannten Normen oder die Mitgliedschaft in einem Berufsverband nach. Fragen Sie nach Erfahrung mit Ihrem Fahrzeugtyp, gerade bei Elektro- und Hybridfahrzeugen, deren Hochvoltsysteme besondere Kenntnisse verlangen.
Unabhängig ist ein Gutachter, der weder an der Reparatur noch an der Vermittlung von Mietwagen oder Restwertkäufern verdient und nicht im Auftrag der gegnerischen Versicherung arbeitet. Lassen Sie sich erklären, wie er abrechnet und ob er sich den Erstattungsanspruch abtreten lässt, bevor Sie ihm den Auftrag erteilen.
Mitverschulden und unklare Haftung
Ist die Schuldfrage offen oder trifft Sie eine Mitschuld, ersetzt die gegnerische Versicherung nur einen Teil Ihres Schadens. Das betrifft auch die Kosten des Gutachtens. In solchen Fällen lohnt es, die Unfallrekonstruktion früh zu klären, notfalls mit einem auf Unfallanalyse spezialisierten Sachverständigen.
Fristen, Schlichtung und Gericht
Viele Geschädigte setzen der gegnerischen Versicherung nach Eingang aller Unterlagen eine angemessene Frist zur Regulierung, oft im Bereich einiger Wochen. Ansprüche verjähren in der Regel nach drei Jahren, gerechnet ab dem Ende des Jahres, in dem der Unfall geschah. Bei Streit mit dem eigenen Kaskoversicherer können Verbraucher kostenfrei den Versicherungsombudsmann anrufen, und die Bedingungen sehen häufig ein Sachverständigenverfahren für Streit über die Schadenhöhe vor. Gegen die gegnerische Haftpflichtversicherung bleibt sonst der Weg zum Zivilgericht.
Reichen Sie Gutachten, Fotos, Rechnungen und gegebenenfalls die Bestätigung über Nutzungsausfall vollständig ein und bewahren Sie Kopien auf. Je geordneter die Unterlagen, desto weniger Anlass gibt es für Rückfragen, die die Auszahlung verzögern.
Anbieter dieser Leistung
- Versicherungsombudsmann e.V.: Deutsche außergerichtliche Schlichtungsstelle, die Beschwerden von Versicherungsnehmern gegen Versicherer bearbeitet und einen jährlichen Tätigkeitsbericht veröffentlicht.
- Gielisch GmbH: Deutsches Sachverständigenunternehmen, spezialisiert auf Schadenregulierung, Begutachtung von Sachschäden, Kaskoschäden und Schadenmanagement-Dienstleistungen.
- Crawford & Company Deutschland: Deutsche Niederlassung eines internationalen Schadennetzwerks, die Schadenregulierung und die Bewertung versicherter Schäden anbietet.
- BVS – Bundesverband öffentlich bestellter und vereidigter sowie qualifizierter Sachverständiger e.V.: Deutscher Bundesverband öffentlich bestellter und vereidigter sowie qualifizierter Sachverständiger, der den Berufsstand gegenüber Behörden vertritt und seine Positionen veröffentlicht.
Externe Links dienen nur zur Information; prüfen Sie die Bedingungen direkt beim jeweiligen Anbieter.
Häufige Fragen
Darf die gegnerische Versicherung mir einen Gutachter vorschreiben?
Nein. Als unverschuldet Geschädigter wählen Sie Ihren Sachverständigen selbst. Angebote zur kostenlosen Begutachtung durch den Versicherer können Sie ablehnen.
Muss ich in die Partnerwerkstatt der Versicherung?
Bei einem Haftpflichtschaden grundsätzlich nicht. Bei Kaskoschäden kann eine Werkstattbindung im Vertrag vereinbart sein, die Sie beachten sollten.
Was ist eine merkantile Wertminderung?
Der Betrag, um den ein reparierter Unfallwagen auf dem Markt weniger wert ist als ein unfallfreies Fahrzeug. Der Sachverständige schätzt ihn im Gutachten.
Wie schnell sollte ich einen Gutachter beauftragen?
Möglichst vor Beginn der Reparatur. Nur so kann der Schaden unverändert dokumentiert werden.
Ein freier Kfz-Sachverständiger sorgt dafür, dass Ihr Schaden vollständig erfasst wird, bevor andere ihn bewerten. Die Kostenseite erklärt, wie solche Gutachten abgerechnet werden.