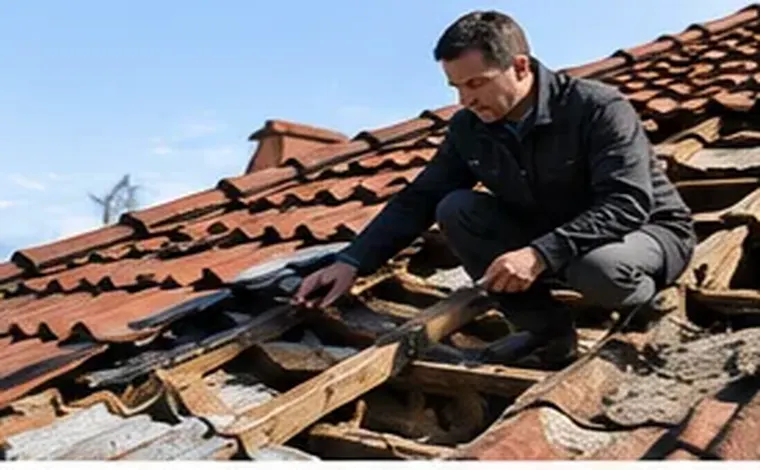
Um sinistro em que a causa decide tudo
Nas apólices multirriscos, o edifício está coberto contra eventos súbitos e identificados, como incêndio, tempestades, queda de árvores, choque de veículos, roturas ou atos de vandalismo. Já o desgaste, os defeitos de construção, os assentamentos do terreno e a falta de conservação são normalmente excluídos. O mesmo dano visível, uma fissura por exemplo, pode por isso ter tratamento totalmente diferente.
O perito de parte é contratado para analisar tecnicamente essa causa, muitas vezes com o apoio de um engenheiro, e para demonstrar à seguradora que o dano resulta de um evento coberto, quando é esse o caso.
Condomínio, frações e seguro obrigatório
Nos edifícios em propriedade horizontal, o seguro contra o risco de incêndio é obrigatório, tanto para as frações como para as partes comuns, e muitos condomínios contratam um multirriscos mais amplo. Quando os danos afetam telhado, fachada, escadas ou elevadores, é a administração do condomínio que participa o sinistro e que pode mandatar um perito, normalmente com aprovação da assembleia.
Se o dano atingir também o interior de uma fração, o condómino participa à sua própria seguradora. Coordenar os dois processos evita contradições e duplicações.
Participar e proteger o imóvel
Comunique o sinistro por escrito o mais depressa possível. A lei do contrato de seguro prevê que o segurado o faça num prazo curto, em regra oito dias após ter conhecimento, salvo prazo diferente na apólice. Descreva a data, a causa provável e os danos visíveis.
Tome medidas urgentes razoáveis: cobrir um telhado com lonas, escorar uma parede, isolar uma zona perigosa. Estas despesas de salvamento são frequentemente reembolsáveis, mas guarde faturas e fotografias do antes e do depois.
Em tempestades de grande dimensão, várias seguradoras recebem milhares de participações. Nesses momentos, uma participação bem documentada desde o início tende a ser tratada com mais rapidez.
A prova técnica
Num sinistro de edifício, uma pasta bem organizada vale mais do que longas cartas. O perito ajuda a reunir e a interpretar:
- fotografias datadas e, se possível, imagens anteriores ao evento
- dados meteorológicos de vento ou precipitação na data
- relatórios de engenharia sobre fissuras ou estabilidade
- atas de condomínio e registos de manutenção
- orçamentos de empreiteiros por especialidade
- faturas das reparações urgentes
Peritagem contraditória e terceiro perito
O perito da seguradora visita o imóvel e propõe uma avaliação. O seu perito pode acompanhar a visita, apontar danos omitidos e contestar a causa atribuída. Segue-se uma troca de relatórios e uma negociação sobre o valor e sobre eventuais deduções, como a depreciação por idade ou a regra proporcional em caso de subseguro.
Se o desacordo persistir sobre o montante dos danos, muitas apólices preveem uma peritagem arbitral: cada parte nomeia o seu perito e, se estes não chegarem a acordo, é designado um terceiro perito. Leia com atenção essa cláusula, que define a forma de nomeação e a repartição dos custos.
Subseguro e depreciação: dois temas a verificar
Se o capital seguro do edifício for inferior ao seu valor de reconstrução, a seguradora pode reduzir a indemnização na mesma proporção. O perito verifica se o valor de referência está correto e se a apólice prevê atualização automática de capitais. Também confirma se a dedução por idade dos materiais está de acordo com o contrato, sobretudo em coberturas e caixilharias.
Vias de recurso
Se a seguradora recusar ou reduzir a indemnização, peça uma resposta escrita e fundamentada. Apresente reclamação à seguradora e, se necessário, ao respetivo provedor do cliente. A Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) recebe reclamações sobre seguradoras, e o Livro de Reclamações está disponível também em formato eletrónico.
Há ainda centros de arbitragem dedicados aos seguros, julgados de paz e, em último caso, os tribunais. Nos processos de condomínio, a decisão de litigar deve ser tomada em assembleia.
Quando contratar
Um perito de parte é útil quando a seguradora atribui o dano a desgaste ou defeito, quando o valor proposto não cobre a reconstrução real, quando o edifício tem várias frações afetadas ou quando há obras urgentes e caras. Para danos pequenos e incontestados, uma boa documentação pode bastar. Os custos possíveis estão detalhados na página de honorários dedicada aos edifícios.
Escolher o perito e preparar a primeira reunião
Procure um perito com experiência em sinistros de edifícios e, idealmente, com acesso a engenheiros civis. Confirme que não tem relações com a seguradora envolvida nem com empreiteiros que pretendam executar a obra. Para a primeira reunião, leve a apólice completa, as condições particulares, as atas de condomínio relevantes e todas as fotografias.
Combine por escrito o âmbito do mandato: só o edifício, também o recheio, apenas as partes comuns ou também as frações. Um mandato claro evita mal-entendidos com os condóminos e com a seguradora e facilita a repartição de custos.
Entidades que oferecem este serviço
- Portal do Consumidor da ASF: Portal do consumidor da autoridade portuguesa de supervisão de seguros, que disponibiliza guias práticos sobre sinistros e reclamações.
- Sedgwick Spain and Portugal: Entidade ibérica de um grupo global de gestão de sinistros que presta serviços de peritagem e avaliação de sinistros em Portugal e Espanha.
- McLarens: Rede internacional de regularização de sinistros que cobre o mercado europeu em avaliações de danos comerciais e complexas.
- Compagnie d'Expertise en Antiquités et Objets d'Art (CEA): French company of experts in antiques and works of art that publishes an annual activity report and gathers specialists across artistic disciplines.
Ligações externas fornecidas a título informativo; verifique as condições diretamente junto de cada entidade.
Perguntas frequentes
As fissuras estão cobertas pelo seguro?
Só se resultarem de um evento coberto, como um choque ou uma tempestade. Fissuras por assentamento ou defeito construtivo são normalmente excluídas.
Quem participa um dano no telhado do prédio?
A administração do condomínio, junto da seguradora do edifício ou das partes comuns.
O que é o terceiro perito?
Um perito designado para desempatar quando os peritos das duas partes não chegam a acordo sobre o valor, nos termos da apólice.
As obras urgentes são pagas?
Despesas razoáveis para evitar o agravamento são frequentemente reembolsadas. Guarde faturas e fotografias.
Nos danos a edifícios, provar a causa é metade do caminho. Um perito de parte e uma documentação rigorosa colocam o proprietário ou o condomínio numa posição mais sólida.