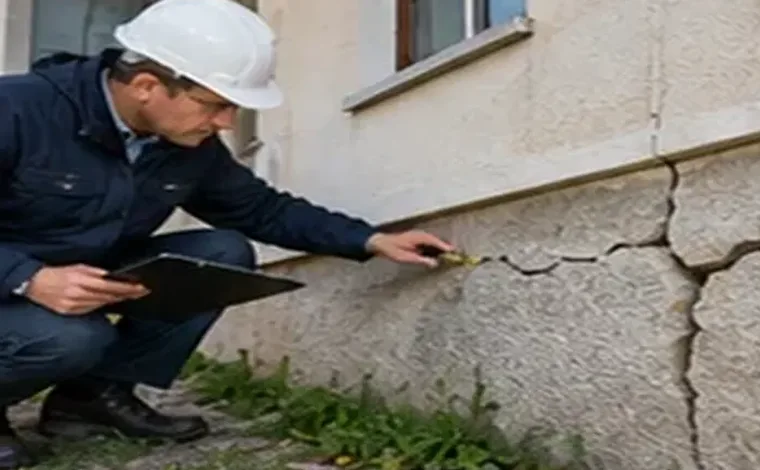
Katere škode na stavbah so najpogosteje sporne
Med pogostimi škodami na objektih v Sloveniji so posledice viharja in neurja na strehah in fasadah, izliv vode iz napeljave, zamakanje, udar strele, padec drevesa, posedanje in plazovi na pobočjih ter potresne poškodbe, kadar je potres posebej zavarovan. Vsaka od teh nevarnosti je v pogojih opredeljena drugače, z lastnimi izključitvami.
Spor najpogosteje ne nastane zaradi višine posameznih postavk, ampak zaradi vzroka: zavarovalnica lahko trdi, da gre za dotrajanost, slabo vzdrževanje, napako pri gradnji ali postopno delovanje vlage, kar pogoji pogosto izključujejo.
Vloga cenilca zavarovanca in cenilca zavarovalnice
Cenilec zavarovalnice pripravi zapisnik o ogledu in oceno škode za zavarovalnico. Neodvisni cenilec, ki ga najamete vi, praviloma z gradbeno izobrazbo in izkušnjami s sanacijami, preveri vzrok, obseg in ovrednotenje ter pripravi lastno poročilo. Če je vpisan med sodne cenilce ali izvedence gradbene stroke, to kaže na strokovnost, v vašem naročilu pa deluje kot vaš svetovalec, ne kot nepristranski izvedenec sodišča.
Od prijave do poravnave
Takoj po dogodku preprečite povečanje škode: začasno prekrijte streho, zaprite vodo, odstranite vlago. Vse ukrepe in stanje pred njimi fotografirajte, račune za nujne posege shranite. Škodo prijavite v roku iz police, praviloma čim prej.
Zavarovalnica pošlje cenilca na ogled. Bodite navzoči, pokažite vse poškodbe, tudi tiste v kleti, na podstrešju in za pohištvom, ter zahtevajte kopijo zapisnika. Če se z zapisnikom ne strinjate, to zapišite ali pisno sporočite v kratkem roku.
Ko prejmete oceno, jo primerjajte s ponudbami izvajalcev. Če je razlika velika ali je zavrnjen vzrok, vključite neodvisnega cenilca, ki pripravi strokovni ugovor. Mnogi pogoji premoženjskih zavarovanj za spor o višini škode predvidevajo postopek, v katerem vsaka stran imenuje svojega izvedenca, ta dva pa po potrebi tretjega.
- nujni ukrepi in fotodokumentacija
- prijava v roku iz police
- navzočnost pri ogledu in kopija zapisnika
- primerjava z vsaj dvema ponudbama izvajalcev
- strokovni ugovor in po potrebi postopek z izvedenci
Dokazi, ki odločajo o izidu
Najmočnejši dokaz je stanje pred škodo: fotografije, gradbena in projektna dokumentacija, računi za obnove strehe, napeljav ali fasade, dokazila o rednem vzdrževanju. Pri vremenskih dogodkih pomagajo podatki o neurju na vašem območju in poročila sosedov o podobnih poškodbah.
Pri vodnih škodah so pomembni meritve vlage, poročilo inštalaterja o mestu okvare in zamenjani del napeljave. Pri razpokah lahko cenilec predlaga spremljanje razpok skozi čas ali statično mnenje, da se loči posledica dogodka od starejših poškodb.
Dokaze urejeno zberite v eni mapi, z datumi in opisom, in jih zavarovalnici pošiljajte pisno, da imate sled o tem, kaj je prejela.
Ovrednotenje: nova vrednost, amortizacija, podzavarovanje
Preverite, ali je objekt zavarovan na novo ali dejansko vrednost, saj to vpliva na odbitek amortizacije. Če je zavarovalna vsota prenizka, lahko zavarovalnica uveljavlja podzavarovanje in odškodnino sorazmerno zniža. Neodvisni cenilec preveri, ali je izračun pravilen, in pri večstanovanjskih stavbah razmeji skupne dele od posameznih enot.
Posebnosti pri etažni lastnini in poslovnih objektih
V večstanovanjskih stavbah se škoda pogosto razdeli med zavarovanje skupnih delov, ki ga sklene upravnik v imenu etažnih lastnikov, in gospodinjska zavarovanja posameznih stanovanj. Ko voda iz zgornjega stanovanja zalije spodnje, se lahko vključi še zavarovanje odgovornosti soseda. Neodvisni cenilec pomaga razmejiti, kateri del škode spada pod katero polico, da noben del ne ostane nepokrit.
Pri poslovnih stavbah se k gradbeni škodi pogosto pridružijo poškodbe opreme, zalog in izpad prihodka. Te postavke zahtevajo ločeno dokumentiranje, računovodske podatke in včasih sodelovanje drugih strokovnjakov. Usklajen nastop vseh strokovnjakov do zavarovalnice prepreči, da bi se postavke podvajale ali izpadle.
Roki, ki jih ne smete zamuditi
Polica določa rok za prijavo škode in včasih tudi rok za ugovor na oceno. Zavarovalnica mora v zakonskih in pogodbenih rokih odgovoriti in izplačati nesporni del odškodnine. Zahtevki iz zavarovalne pogodbe zastarajo, zato ob dolgotrajnih pogajanjih pravočasno preverite roke pri odvetniku.
Ne začenjajte s celovito sanacijo, dokler zavarovalnica ali vaš cenilec nista dokumentirala škode, razen pri nujnih ukrepih.
Ko pogajanja ne uspejo
Prvi korak je pisna pritožba pri zavarovalnici v okviru njenega notranjega pritožbenega postopka. Nato se lahko obrnete na izvensodno reševanje sporov pri Slovenskem zavarovalnem združenju oziroma na varuha pravic s področja zavarovalništva. Agencija za zavarovalni nadzor nadzoruje poslovanje zavarovalnic, ne odloča pa o posameznih odškodninah.
Če tudi to ne prinese rešitve, ostane sodni postopek, v katerem sodišče praviloma imenuje sodnega izvedenca gradbene stroke. Poročilo vašega neodvisnega cenilca je takrat dragocena podlaga za vašo argumentacijo.
Kdaj je pravi trenutek za neodvisnega cenilca
Najbolje pred ogledom zavarovalnice ali takoj po njem, ko so poškodbe še nedotaknjene. Smiseln je zlasti pri zavrnitvi zaradi vzroka, pri razliki več tisoč evrov do ponudb izvajalcev in pri večjih objektih z več lastniki.
Organizacije, ki ponujajo to storitev
- Crawford & Company (Europe & Middle East): Globalna skupina za likvidacijo škod, katere oddelek za Evropo in Bližnji vzhod usklajuje cenilce pri ocenjevanju in reševanju zahtevkov za zavarovane škode.
- McLarens (Europe): Mednarodna mreža cenilcev škode in strokovnjakov za odškodninske zahtevke, organizirana po regijah, s posebnim pokritjem evropskih trgov.
- Sedgwick (Europe): Mednarodna mreža za upravljanje odškodninskih zahtevkov in likvidacijo škod s prisotnostjo v Evropi, ki za stranke obravnava premoženjske škode in zahtevne škodne primere.
Zunanje povezave so zgolj informativne; pogoje preverite neposredno pri vsaki organizaciji.
Pogosta vprašanja
Ali lahko zavarovalnica zavrne škodo zaradi dotrajanosti?
Pogoji pogosto izključujejo škodo zaradi dotrajanosti ali slabega vzdrževanja, vendar mora zavarovalnica to utemeljiti. Neodvisni cenilec lahko z dokazi pokaže, da je škodo povzročil zavarovani dogodek.
Kdo plača statika ali dodatne preiskave?
Če jih naročite sami, praviloma vi, razen če polica vključuje kritje stroškov ugotavljanja škode ali jih zavarovalnica pozneje prizna.
Ali moram čakati na zavarovalnico s popravilom strehe?
Začasno zaščito izvedite takoj. S trajnim popravilom počakajte na ogled ali se z zavarovalnico pisno dogovorite drugače.
Ali mora biti neodvisni cenilec gradbenik?
Zakonske zahteve za zasebno naročilo ni, vendar je pri stavbni škodi gradbena izobrazba ali vpis med sodne cenilce oziroma izvedence gradbene stroke močan znak usposobljenosti.
Pri gradbeni škodi pogosto odloča dokazovanje vzroka, zato se splača zgodaj zbrati dokumentacijo in po potrebi vključiti neodvisnega cenilca. Koliko to stane, razlaga vodnik o cenah na expertdassure.com.